Sự phát triển nhanh của trí tuệ nhân tạo (AI), dữ liệu lớn và các nền tảng số đang tạo ra những thay đổi sâu rộng trong hoạt động ngân hàng, từ quản trị, vận hành đến cung cấp sản phẩm và nâng cao trải nghiệm khách hàng.
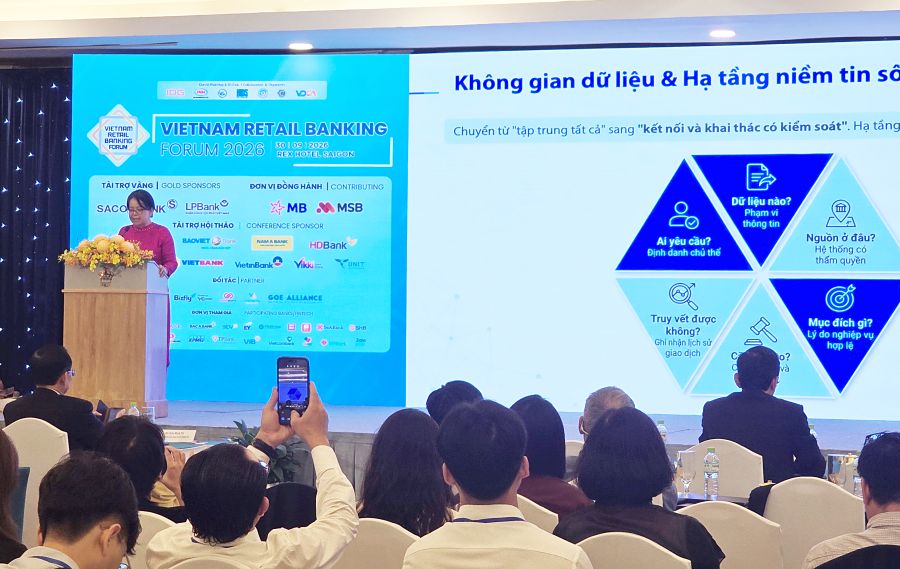
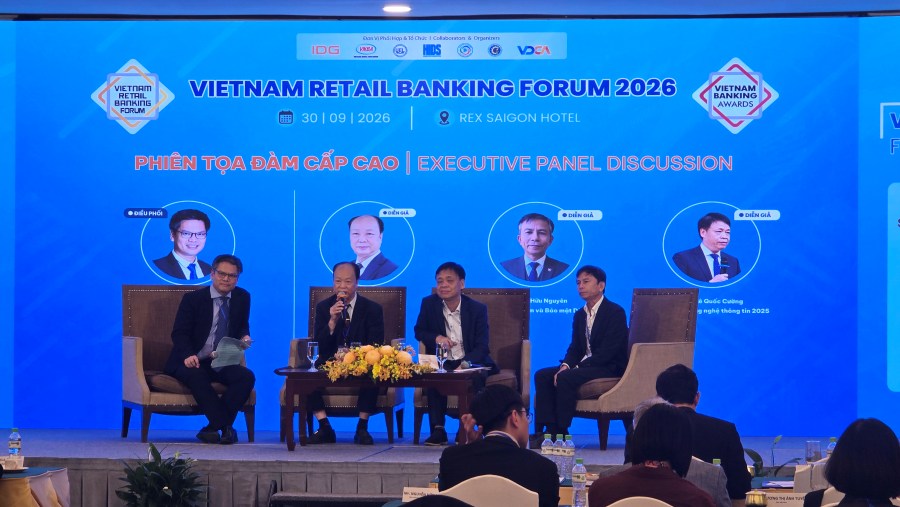
Tại một diễn đàn về công nghệ và tài chính diễn ra mới đây, các chuyên gia, đại diện cơ quan quản lý và doanh nghiệp tập trung thảo luận về vai trò của AI, dữ liệu và hạ tầng số trong quá trình hiện đại hóa ngành ngân hàng. Các ý kiến cho rằng chuyển đổi số đang bước sang giai đoạn mới, khi công nghệ không còn chỉ được sử dụng để số hóa quy trình mà ngày càng tham gia trực tiếp vào quá trình ra quyết định.
 Nếu trước đây ngân hàng chủ yếu đầu tư vào các kênh giao dịch trực tuyến, ứng dụng di động hay tự động hóa một số quy trình, thì hiện nay trọng tâm đang dịch chuyển sang khai thác dữ liệu và xây dựng các hệ thống có khả năng phân tích, dự báo, hỗ trợ nhân viên và tương tác trực tiếp với khách hàng.
AI được xem là một trong những công nghệ có khả năng tạo ra thay đổi lớn nhất. Trong lĩnh vực ngân hàng, công nghệ này có thể được ứng dụng để phân tích hành vi khách hàng, nhận diện giao dịch bất thường, đánh giá rủi ro, hỗ trợ chăm sóc khách hàng, cá nhân hóa sản phẩm và tự động hóa nhiều tác vụ nội bộ.
Tuy nhiên, việc đưa AI vào hoạt động ngân hàng không đơn thuần là triển khai một mô hình công nghệ mới. Nền tảng quan trọng phía sau vẫn là dữ liệu. Khi dữ liệu phân tán, thiếu đồng nhất hoặc chưa được chuẩn hóa, khả năng khai thác AI sẽ bị hạn chế.
Do đó, xây dựng hạ tầng dữ liệu được đặt ở vị trí trung tâm trong quá trình chuyển đổi. Các ngân hàng cần từng bước hình thành hệ thống dữ liệu có khả năng kết nối, chia sẻ và phân tích theo thời gian thực, đồng thời bảo đảm các yêu cầu về bảo mật và quyền riêng tư.
Một xu hướng đáng chú ý khác là sự xuất hiện của các AI agent, tức những hệ thống AI có khả năng thực hiện chuỗi nhiệm vụ thay vì chỉ trả lời câu hỏi đơn lẻ. Trong môi trường ngân hàng, AI agent có thể hỗ trợ nhân viên xử lý hồ sơ, tổng hợp thông tin, phân tích dữ liệu hoặc thực hiện một số quy trình theo quy định được thiết lập trước.
Điều này mở ra khả năng thay đổi cách ngân hàng tổ chức hoạt động. Thay vì con người phải xử lý từng công đoạn, các hệ thống AI có thể đảm nhận những nhiệm vụ lặp lại, trong khi nhân sự tập trung nhiều hơn vào những công việc cần phán đoán, tư vấn và tương tác trực tiếp.
Dù vậy, tốc độ ứng dụng AI cũng đặt ra yêu cầu cao hơn về quản trị rủi ro. Đối với ngành tài chính – ngân hàng, một sai sót trong hệ thống có thể ảnh hưởng trực tiếp đến tài sản, thông tin cá nhân và quyền lợi của khách hàng. Vì vậy, AI cần được triển khai song song với cơ chế kiểm soát, giám sát và xác định rõ trách nhiệm của con người.
An ninh mạng cũng trở thành một phần không thể tách rời của quá trình chuyển đổi số. Khi ngày càng nhiều hoạt động tài chính được thực hiện trên môi trường trực tuyến, lượng dữ liệu và số lượng điểm kết nối tăng lên, đồng nghĩa với việc phạm vi cần bảo vệ cũng mở rộng.
Các ngân hàng vì thế phải đầu tư đồng thời vào công nghệ bảo mật, khả năng phát hiện gian lận, xác thực khách hàng và cơ chế phản ứng trước các sự cố. Bảo vệ dữ liệu không chỉ là vấn đề kỹ thuật mà còn liên quan trực tiếp đến niềm tin của khách hàng đối với hệ thống tài chính số.
Bên cạnh hiệu quả kinh doanh, chuyển đổi số còn được đặt trong mối liên hệ với tài chính toàn diện. Công nghệ có thể giúp các tổ chức tài chính tiếp cận nhóm khách hàng trước đây gặp khó khăn trong việc tiếp cận dịch vụ ngân hàng truyền thống. Các giải pháp số, nếu được triển khai phù hợp, có thể giảm chi phí giao dịch, mở rộng phạm vi cung cấp dịch vụ và tạo thêm cơ hội tiếp cận vốn.
Tuy nhiên, tài chính toàn diện không chỉ phụ thuộc vào khả năng cung cấp dịch vụ trực tuyến. Người dùng cần có khả năng tiếp cận thiết bị, kết nối, kiến thức tài chính và kỹ năng số. Đây là những yếu tố cần được tính đến khi xây dựng các sản phẩm ngân hàng số.
Một nội dung khác được đặt ra là yêu cầu phát triển bền vững. Khi ngân hàng sử dụng dữ liệu để đánh giá khách hàng và doanh nghiệp, các hệ thống công nghệ có thể hỗ trợ phân tích những yếu tố liên quan đến môi trường, xã hội và quản trị, qua đó góp phần đưa các tiêu chí phát triển bền vững vào quá trình ra quyết định tài chính.
Nhìn rộng hơn, chuyển đổi số của ngành ngân hàng đang chuyển từ câu chuyện “số hóa dịch vụ” sang xây dựng một hệ sinh thái tài chính dựa trên dữ liệu. Trong hệ sinh thái này, công nghệ, dữ liệu, con người và khung quản trị phải được phát triển đồng bộ.
AI có thể tạo ra năng suất mới cho ngân hàng, nhưng hiệu quả cuối cùng phụ thuộc vào chất lượng dữ liệu, hạ tầng công nghệ và năng lực quản trị. Khi những nền tảng này được củng cố, ngân hàng không chỉ có thêm công cụ để tự động hóa mà còn có khả năng thiết kế các sản phẩm tài chính linh hoạt hơn, phục vụ khách hàng theo nhu cầu cụ thể.
Trong giai đoạn tiếp theo, bài toán của ngành ngân hàng vì vậy không còn chỉ là ứng dụng công nghệ nào, mà là xây dựng một mô hình vận hành có khả năng khai thác công nghệ một cách an toàn, minh bạch và có trách nhiệm. Đây cũng là điều kiện để AI và dữ liệu thực sự trở thành động lực cho quá trình đổi mới ngành tài chính.
Đức Tân